เปิดผลสำรวจ UOB ปี 2569 ผู้ตอบแบบสำรวจชาวไทย 43% ใช้ AI เปรียบเทียบผลิตภัณฑ์ทางการเงิน พร้อมดูว่าใครคือคนที่พวกเขาไว้วางใจเมื่อต้องตัดสินใจเรื่องเงิน
ในวันที่ AI เข้ามาแทรกซึมเข้ามาอยู่ในทุกจังหวะของชีวิต เรื่องเงินๆ ทองๆ ที่เคยถูกมองว่าซับซ้อนและเข้าถึงยาก กำลังเปลี่ยนโฉมไปอย่างสิ้นเชิง
ผลการศึกษาความเชื่อมั่นผู้บริโภคในอาเซียน ประจำปี 2569 (ASEAN Consumer Sentiment Study 2026) ของธนาคารยูโอบี ประเทศไทย ได้ทำให้เราเห็นภาพที่น่าสนใจว่า คนไทยยุคนี้ไม่ได้มอง AI เป็นเพียงกระแสเทคโนโลยีอีกต่อไป แต่กำลังดึงเข้ามาเป็นผู้ช่วยส่วนตัว ในการบริหารจัดการเงินอย่างจริงจัง
ทุกคนเข้าใจว่า ความยากของโลกการเงินคือข้อมูลที่ซับซ้อนและเงื่อนไขที่เข้าใจยาก ซึ่งเทคโนโลยี AI เข้ามาแก้เรื่องนี้ได้อย่างตรงจุด โดย นายยุทธชัย เตยะราชกุล กรรมการผู้จัดการ บุคคลธนกิจ ธนาคารยูโอบี ประเทศไทย เปิดเผยข้อมูลเชิงลึกจากผลสำรวจว่า
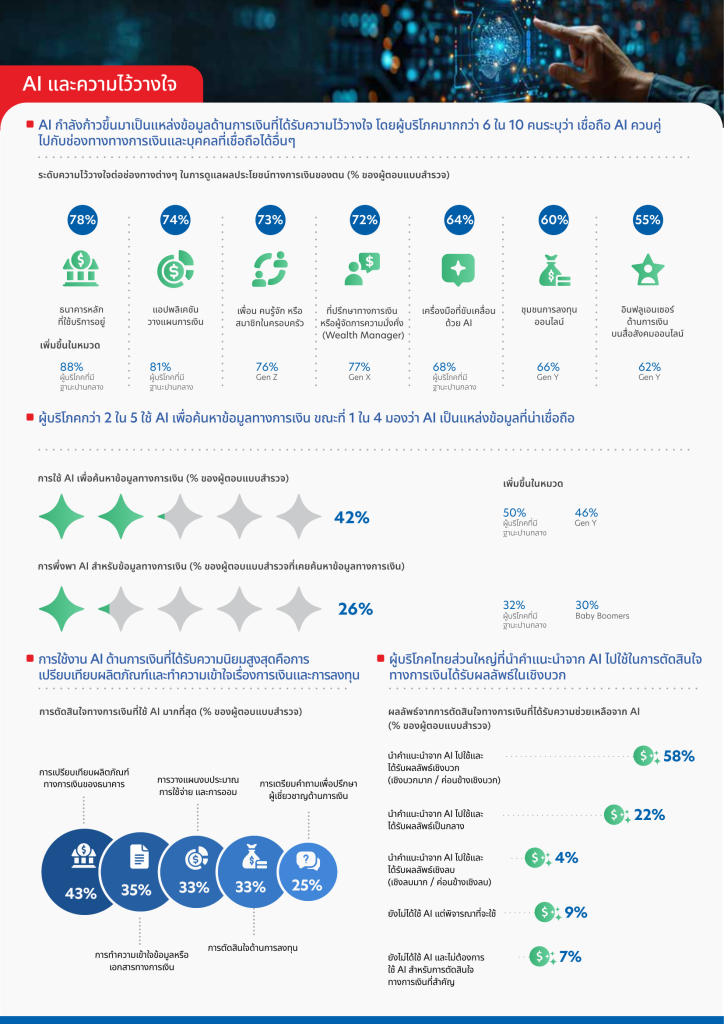
พฤติกรรมการใช้ AI ของผู้บริโภคไทยมุ่งเน้นไปที่การทำให้เรื่องเงินง่ายขึ้น โดยผู้ตอบแบบสำรวจร้อยละ 43 ใช้ AI ประมวลผลเพื่อเปรียบเทียบผลิตภัณฑ์ทางการเงินต่างๆ ขณะที่ร้อยละ 35 ใช้ AI ช่วยอ่านและย่อยเอกสารเงื่อนไขทางการเงินที่ซับซ้อน ให้กลายเป็นภาษาที่เข้าใจง่ายขึ้น และอีกร้อยละ 33 ใช้ช่วยวางแผนงบประมาณในการใช้จ่ายแต่ละเดือน
นอกจากนี้ ยังมีข้อมูลเพิ่มเติมว่า ฝั่งผู้ให้บริการทางการเงินเองก็เร่งนำเทคโนโลยีหลังบ้านมาตอบรับพฤติกรรมเหล่านี้เช่นกัน อย่างในแอปพลิเคชัน UOB TMRW ที่มีฐานลูกค้าบุคคลธรรมดาใช้งานผ่านช่องทางดิจิทัลสูงถึงร้อยละ 80 ธนาคารได้นำ AI มาวิเคราะห์พฤติกรรมการใช้จ่าย การโอน และการใช้บัตร เพื่อสร้างคำแนะนำทางการเงินแบบเฉพาะบุคคล มากถึง 3 ล้านครั้งต่อเดือน รวมถึงส่งข้อเสนอโปรโมชันที่ตรงกับไลฟ์สไตล์ ผ่านฟีเจอร์ Rewards+ ถึงเดือนละ 300,000 ราย
นอกจากนี้ พฤติกรรมของผู้บริโภคที่ต้องการความเป็นส่วนตัวและไม่อยากรอสาย Call Center ยังผลักดันให้เทคโนโลยี Conversational AI เติบโตอย่างเห็นได้ชัด สะท้อนจากยอดการโต้ตอบและสอบถามข้อมูลผ่าน Chatbot บนแอปพลิเคชันที่สูงกว่า 70,000 รายต่อเดือน
อย่างไรก็ตาม แม้เทคโนโลยีจะฉลาดและรวดเร็วเพียงใด แต่คุณยุทธชัย ชี้ให้เห็นความจริงที่น่าสนใจว่า AI ยังไม่สามารถแทนที่ความไว้ใจในมนุษย์ได้ทั้งหมด เมื่อถึงวินาทีที่ต้องตัดสินใจทางการเงินครั้งสำคัญ ผู้บริโภคไทยยังคงยึดโยงกับแหล่งข้อมูลและบุคคลที่ไว้วางใจเป็นหลัก
โดยร้อยละ 78 เชื่อมั่นในธนาคารหลักที่ตนเองใช้บริการ ร้อยละ 74 เชื่อมั่นในแอปพลิเคชันทางการเงิน ร้อยละ 73 เชื่อมั่นในคำแนะนำจากครอบครัวและเพื่อน และร้อยละ 72 ยังคงให้ความสำคัญและเชื่อมั่นในที่ปรึกษาทางการเงิน
เรื่องนี้ กำลังสะท้อนภาพการทำงานร่วมกันแบบ Human-in-the-Loop ได้อย่างชัดเจน เข้าใจง่ายๆ คือ ผู้บริโภคใช้ AI เป็นเครื่องมือรวบรวม เปรียบเทียบ และคัดกรองข้อมูลเบื้องต้นจนเห็นภาพรวมทั้งหมด แต่เมื่อถึงจุดตัดสินใจขั้นสุดท้าย พวกเขายังต้องการผู้เชี่ยวชาญมาช่วยกลั่นกรองความเสี่ยงและสร้างความมั่นใจอีกชั้นหนึ่ง
อีกสิ่งหนึ่งที่ต้องยอมรับคือ ข้อมูลที่เข้าถึงได้ง่ายขึ้นช่วยให้ลูกค้ามีทางเลือกมากขึ้น แต่การเลือกให้เหมาะกับตนเองยังต้องพิจารณาทั้งเป้าหมาย ภาระ และความเสี่ยงที่รับได้ ซึ่งบทบาทของธนาคารคือการช่วยให้ลูกค้าเข้าใจทางเลือกเหล่านั้น และจัดสรรเงินให้รองรับทั้งคุณภาพชีวิตในปัจจุบันและความมั่นคงในระยะยาว
เมื่อเทคโนโลยีช่วยให้การจัดการข้อมูลและการเข้าถึงบริการต่างๆ ง่ายขึ้น พฤติกรรมและมุมมองต่อความมั่งคั่งของคนไทย จึงขยายขอบเขตออกไปไกลกว่าแค่ตัวเลขในบัญชี โดยคุณยุทธชัยให้มุมมองว่า ปัจจุบันความมั่งคั่งครอบคลุมทั้งเรื่องเงินที่มีและชีวิตที่ต้องการ
นอกจากเรื่องการปลอดภาระหนี้สินและความมั่นคงทางการเงินซึ่งอยู่ที่ร้อยละ 41 แล้ว คนไทยยังให้น้ำหนักกับการมีสุขภาพกายและใจที่ดีถึงร้อยละ 38 และการเข้าถึงประสบการณ์ที่มีคุณค่าอย่างการท่องเที่ยวและการรับประทานอาหารอีกร้อยละ 37 ซึ่งมันได้สอดคล้องกับข้อมูลการใช้จ่ายผ่านบัตรเครดิตของลูกค้ายูโอบีกลุ่มอายุ 18-43 ปี ในหมวดฟิตเนสที่โตขึ้นถึงร้อยละ 21.5 และอุปกรณ์กีฬาที่โตขึ้นร้อยละ 11.9 ควบคู่ไปกับการใช้อุปกรณ์สวมใส่อัจฉริยะ (Wearables) เพื่อดูแลสุขภาพเชิงป้องกันและสร้างสมดุลทางใจ
เทรนด์การใส่ใจสุขภาวะนี้ยังสอดรับกับมุมมองของ นายชูวิทย์ ศิริเวชกุล รองผู้ว่าการด้านนโยบายและแผน การท่องเที่ยวแห่งประเทศไทย ที่ระบุว่า การที่ผู้บริโภคยุคดิจิทัลเผชิญความเหนื่อยล้าและหันมาให้ความสำคัญกับคุณภาพชีวิตมากขึ้น สอดคล้องกับทิศทางการพัฒนาประเทศไทยสู่จุดหมายปลายทางด้านการท่องเที่ยวเชิงสุขภาพ (Wellness Tourism) ที่มีมูลค่าสูงถึง 14.5 พันล้านดอลลาร์สหรัฐ และเติบโตขึ้นร้อยละ 3.6 ในปีที่ผ่านมา เพื่อดึงดูดนักท่องเที่ยวคุณภาพที่ต้องการเติมพลังให้ชีวิต
ในขณะเดียวกัน การเข้าถึงอินเทอร์เน็ตและ AI ยังทำให้คนไทยค้นหาสินค้าและบริการจากต่างประเทศได้สะดวกขึ้น โดยนายยุทธชัยชี้ให้เห็นว่า สัดส่วนผู้ซื้อสินค้าออนไลน์จากแพลตฟอร์มต่างประเทศพุ่งสูงขึ้นเกือบเท่าตัว จากร้อยละ 15 เป็นร้อยละ 29 และมีการใช้จ่ายข้ามพรมแดนเพิ่มขึ้นเป็นร้อยละ 63 แต่เมื่อมองลึกไปถึงความพร้อมทางการเงินในระยะยาว
คุณยุทธชัยกลับพบช่องว่างที่น่าสนใจว่า แม้คนไทยร้อยละ 76 จะมีวินัยในการออมเกินร้อยละ 10 ของรายได้ และร้อยละ 92 มีเงินสำรองฉุกเฉิน แต่ในเชิงปริมาณพบว่าส่วนใหญ่ยังมีเงินสำรองไม่ถึงเกณฑ์มาตรฐาน 3-6 เดือน รวมถึงมีผู้ถือครองประกันชีวิตและสุขภาพเพียงร้อยละ 11 เท่านั้น
ตัวเลขเหล่านี้จึงเป็นโจทย์สำคัญที่เทคโนโลยีทางการเงินสามารถเข้ามาต่อยอดได้อีกมาก ไม่ว่าจะเป็นการพัฒนาระบบออมเงินอัตโนมัติ หรือการใช้ AI ช่วยออกแบบแผนความคุ้มครองให้สอดรับกับรายได้และภาระของแต่ละบุคคล
ท้ายที่สุดแล้ว เทคโนโลยี AI ในโลกการเงินยุคใหม่ไม่ได้ถูกสร้างขึ้นมาเพื่อลดบทบาทของมนุษย์ แต่เข้ามาทำหน้าที่ติดอาวุธทางปัญญาให้ผู้บริโภคตัดสินใจได้เฉียบคมขึ้น และช่วยให้ผู้เชี่ยวชาญเข้าใจความต้องการของลูกค้าได้ลึกซึ้งกว่าที่เคยครับ…
ที่มา งานแถลงผลสำรวจ UOB